Trong những năm gần đây, chính phủ và các tổ chức tư nhân đã nhận ra tầm quan trọng của việc đầu tư vào lĩnh vực văn hóa, xã hội, và y tế. Đây không chỉ là cơ hội để phát triển kinh tế mà còn là cách để cải thiện chất lượng cuộc sống, giáo dục và sức khỏe cộng đồng. Ưu đãi đầu tư vào các lĩnh vực này mở ra cánh cửa cho các dự án có ý nghĩa xã hội sâu sắc, hỗ trợ phát triển bền vững. Cùng tìm hiểu các ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế, qua bài viết dưới đây của Công ty Luật Thái An.
1. Cơ sở pháp lý để trả lời câu hỏi về ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế
Cơ sở pháp lý điều chỉnh vấn đề mức ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế là các văn bản pháp luật sau đây:
- Luật đầu tư năm 2020;
- Nghị định số 31/2021/NĐ-CP ngày 26/3/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư;
- Thông tư 83/2016/TT-BTC hướng dẫn thực hiện ưu đãi đầu tư theo quy định của Luật Đầu tư và Nghị định số 118/2015/NĐ-CP;
- Nghị định 57/2018/NĐ-CP về cơ chế, chính sách khuyến khích doanh nghiệp đầu tư vào nông nghiệp, nông thôn.
- Luật thuế thu nhập doanh nghiệp số 14/2008/QH12 ngày 03/6/2008, Luật sửa đổi, bổ sung một số Điều của Luật thuế thu nhập doanh nghiệp số 32/2013/QH13 ngày 19/6/2013;
- Luật sửa đổi, bổ sung một số Điều của các Luật về thuế số 71/2014/QH13 ngày 26/11/2014;
- Luật thuế xuất khẩu, thuế nhập khẩu số 45/2005/QH11 ngày 14/6/2005;
- Luật thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 ngày 17/6/2010;
- Luật Quản lý thuế số 78/2006/QH11 ngày 29/11/2006, Luật sửa đổi, bổ sung một số Điều của Luật Quản lý thuế số 21/2012/QH13 ngày 20/11/2012;
2. Định nghĩa và hình thức của ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế
Ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế là các biện pháp mà Chính phủ áp dụng để khuyến khích doanh nghiệp đầu tư vào những lĩnh vực ưu tiên trong đó có lĩnh vực văn hóa, xã hội, y tế. Các ưu đãi này thường bao gồm giảm thuế, hỗ trợ tài chính, cung cấp đất đai với giá ưu đãi, và hỗ trợ kỹ thuật. Mục tiêu là tạo môi trường kinh doanh thuận lợi, khuyến khích đổi mới sáng tạo và tăng cường năng lực cạnh tranh của doanh nghiệp.
Căn cứ khoản 1 Điều 15 Luật Đầu tư năm 2020 quy định về các hình thức ưu đãi đầu tư gồm:
- Ưu đãi thuế thu nhập doanh nghiệp, bao gồm áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án đầu tư; miễn thuế, giảm thuế và các ưu đãi khác theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
- Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
- Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất;
- Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế.
Như vậy, nếu thuộc đối tượng được hưởng ưu đãi đầu tư thì dự án sẽ được ưu đãi về thuế suất thuế thu nhập doanh nghiệp; miễn, giảm thuế thu nhập doanh nghiệp; miễn thuế nhập khẩu; miễn, giảm tiền thuê đất, tiền sử dụng đất, thuế sử dụng đất.
3. Doanh nghiệp nào được hưởng ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế ?
Căn cứ quy định tại Điều 19 Nghị định 31/2021/NĐ-CP thì chính sách ưu đãi đầu tư của nhà nước áp dụng cho những đối tượng như sau:
“- Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư hoặc ngành, nghề đặc biệt ưu đãi đầu tư theo quy định tại Phụ lục II của Nghị định này.
– Dự án đầu tư tại địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn theo quy định tại Phụ lục III của Nghị định này.
…”
Đối chiếu với Mục B Phụ lục II ban hành kèm theo Nghị định 31/2020/NĐ-CP có quy định ngành, nghề ưu đãi đầu tư bao gồm:
“IV. GIÁO DỤC, VĂN HÓA, XÃ HỘI, THỂ THAO, Y TẾ
Đầu tư kinh doanh cơ sở hạ tầng của các cơ sở giáo dục đào tạo, cơ sở giáo dục nghề nghiệp; đầu tư phát triển các cơ sở giáo dục đào tạo, cơ sở giáo dục nghề nghiệp ngoài công lập ở các bậc học: giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp.
Sản xuất trang thiết bị y tế, xây dựng kho bảo quản dược phẩm, dự trữ thuốc chữa bệnh cho người để phòng thiên tai, thảm họa, dịch bệnh nguy hiểm.
Sản xuất nguyên liệu làm thuốc và thuốc bảo vệ thực vật, thuốc trừ sâu bệnh; phòng, chữa bệnh cho động vật, thủy sản.
Sản xuất thuốc thú y, nguyên liệu làm thuốc thú y, bảo quản thuốc thú y; sản xuất trang thiết bị, dụng cụ dùng trong thú y.
Đầu tư cơ sở thử nghiệm sinh học, đánh giá sinh khả dụng của thuốc; cơ sở dược đạt tiêu chuẩn thực hành tốt trong sản xuất, bảo quản, kiểm nghiệm, thử nghiệm lâm sàng thuốc.
Đầu tư nghiên cứu chứng minh cơ sở khoa học của bài thuốc Đông y, thuốc cổ truyền và xây dựng tiêu chuẩn kiểm nghiệm bài thuốc Đông y, thuốc cổ truyền.
Đầu tư kinh doanh trung tâm thể dục, thể thao, nhà tập luyện, câu lạc bộ thể dục thể thao, sân vận động, bể bơi; cơ sở sản xuất, chế tạo, sửa chữa trang thiết bị, phương tiện tập luyện thể dục thể thao.
Đầu tư kinh doanh thư viện công cộng cấp huyện, thư viện chuyên ngành, thư viện đại học, thư viện thuộc các cơ sở giáo dục, thư viện cộng đồng, thư viện tư nhân có phục vụ cộng đồng và phát triển văn hóa đọc phục vụ học tập suốt đời.
- Đầu tư phát triển các tổ chức kiểm định chất lượng giáo dục nghề nghiệp và sản xuất thiết bị giáo dục nghề nghiệp.”
Như vậy, đối với các dự án đầu tư lĩnh vực văn hóa, xã hội, y tế thuộc một trong các ngành, nghề ưu đãi đầu tư nêu trên thì sẽ được hưởng các chính sách ưu đãi đầu tư theo pháp luật đầu tư và các chính sách khác có liên quan.
4. Nguyên tắc áp dụng chính sách ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế
Nguyên tắc áp dụng chính sách ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế được áp dụng theo quy định tại Điều 20 Nghị định 31/2020/NĐ-CP như sau:
“Điều 20. Nguyên tắc áp dụng ưu đãi đầu tư
Dự án đầu tư quy định tại khoản 3 Điều 19 Nghị định này được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
Dự án đầu tư tại vùng nông thôn sử dụng từ 500 lao động trở lên và dự án sử dụng lao động là người khuyết tật quy định tại các điểm b và c khoản 4 Điều 19 Nghị định này được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư tại địa bàn có điều kiện kinh tế – xã hội khó khăn.
Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư thực hiện tại địa bàn có điều kiện kinh tế – xã hội khó khăn được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư thuộc địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
Mức ưu đãi cụ thể đối với dự án đầu tư quy định tại các khoản 1, 2 và 3 Điều này được áp dụng theo quy định của pháp luật về thuế, kế toán và đất đai.
Đối với dự án đầu tư đáp ứng điều kiện hưởng các mức ưu đãi đầu tư khác nhau trong cùng một thời gian thì nhà đầu tư được lựa chọn áp dụng mức ưu đãi cao nhất….”
5. Một số chính sách ưu đãi đầu tư lĩnh vực văn hoá, xã hội, y tế
5.1.Thứ nhất, ưu đãi về thuế thu nhập doanh nghiệp
Tùy từng đối tượng cụ thể mà các nhà đầu tư đầu tư trong lĩnh vực văn hóa, xã hội, y tế có thể hưởng được các chính sách ưu đãi về thuế thu nhập doanh nghiệp.
Căn cứ Điều 4 Nghị định 218/2013/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp, được sửa đổi, bổ sung bởi Nghị định 91/2014/NĐ-CP có quy định về thu nhập được miễn thuế như sau:
“Điều 4. Thu nhập được miễn thuế
Thu nhập được miễn thuế thực hiện theo quy định tại Điều 4 Luật thuế thu nhập doanh nghiệp và Khoản 3 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập doanh nghiệp.
Phần thu nhập không chia của cơ sở thực hiện xã hội hoá trong lĩnh vực giáo dục – đào tạo, y tế và lĩnh vực xã hội hoá khác để lại để đầu tư phát triển cơ sở đó theo quy định của luật chuyên ngành về lĩnh vực giáo dục – đào tạo, y tế và lĩnh vực xã hội hoá khác; phần thu nhập hình thành tài sản không chia của hợp tác xã được thành lập và hoạt động theo quy định của Luật hợp tác xã.”
Theo đó, Phần thu nhập không chia của cơ sở thực hiện xã hội hoá trong lĩnh vực giáo dục – đào tạo, y tế và lĩnh vực xã hội hoá khác để lại để đầu tư phát triển cơ sở đó theo quy định của luật chuyên ngành về lĩnh vực giáo dục – đào tạo, y tế và lĩnh vực xã hội hoá khác là khoản thu nhập được miễn thuế theo pháp luật doanh nghiệp.
Căn cứ Điều 13 Luật Thuế thu nhập doanh nghiệp 2008, được sửa đổi bổ sung năm 2013 quy định:
“Điều 13. Ưu đãi về thuế suất
1.Áp dụng thuế suất 10% trong thời gian mười lăm năm đối với:
a) Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, khu kinh tế, khu công nghệ cao;
2.Áp dụng thuế suất 10% đối với:
a) Thu nhập của doanh nghiệp từ thực hiện hoạt động xã hội hoá trong lĩnh vực giáo dục – đào tạo, dạy nghề, y tế, văn hoá, thể thao và môi trường;”
Như vậy, doanh nghiệp có thể hưởng các ưu đãi miễn thuế, ưu đãi về thuế suất khi thực hiện dự án đầu tư, thực hiện các hoạt động theo các quy định nêu trên.
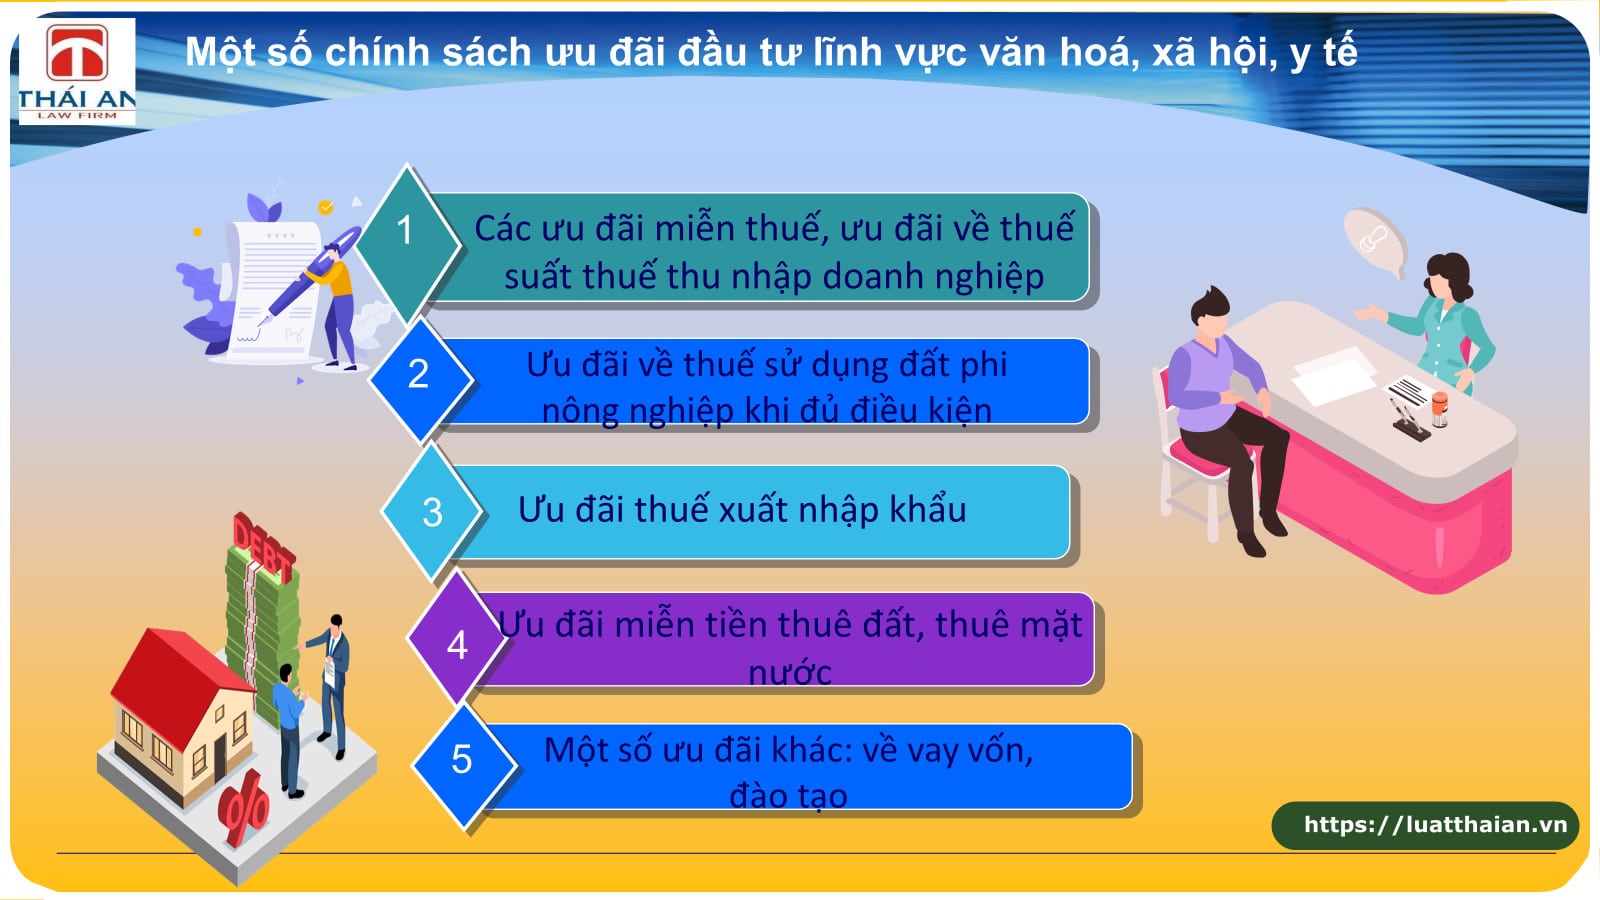
5.2. Ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế về thuế sử dụng đất phi nông nghiệp
Nhà đầu tư lĩnh vực văn hóa, xã hội, y tế sẽ được hưởng ưu đãi đầu tư lĩnh vực văn hóa, xã hội y tế về thuế sử dụng đất phi nông nghiệp khi đáp ứng các điều kiện theo , Điều 6 Thông tư 83/2016/TT-BTC quy định như sau:
“Điều 6. Hướng dẫn về ưu đãi thuế sử dụng đất phi nông nghiệp
1. Dự án đầu tư thuộc ngành, nghề đặc biệt ưu đãi đầu tư quy định tại Mục A Phụ lục I hoặc đầu tư tại địa bàn có Điều kiện kinh tế – xã hội đặc biệt khó khăn quy định tại Phụ lục II Nghị định số 118/2015/NĐ-CP được miễn thuế sử dụng đất phi nông nghiệp theo quy định tại Khoản 1 Điều 9 Luật thuế sử dụng đất phi nông nghiệp.
2. Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư quy định tại Mục B Phụ lục I hoặc đầu tư tại địa bàn có Điều kiện kinh tế – xã hội khó khăn quy định tại Phụ lục II Nghị định số 118/2015/NĐ-CP được giảm 50% thuế sử dụng đất phi nông nghiệp theo quy định tại Khoản 1 Điều 10 Luật thuế sử dụng đất phi nông nghiệp...
5.3. Ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế về thuế xuất nhập khẩu
Căn cứ Nghị định số 134/2016/NĐ-CP thì Đối tượng không chịu thuế xuất khẩu, thuế nhập khẩu gồm:
- Hàng hóa từ khu phi thuế quan xuất khẩu ra nước ngoài.
- Hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan.
Ngoài ra, Điều 5 Thông tư 83/2016/TT-BTC quy định như sau:
“Điều 5. Hướng dẫn về ưu đãi thuế nhập khẩu
3. Dự án đầu tư được ưu đãi về thuế nhập khẩu đầu tư về khách sạn, …, cơ sở khám, chữa bệnh, đào tạo,văn hóa, …. được miễn thuế nhập khẩu lần đầu đối với hàng hóa là trang thiết bị nhập khẩu theo danh Mục quy định tại Phụ lục II Nghị định số 87/2010/NĐ-CP để tạo tài sản cố định của dự án. Các dự án có hàng hóa nhập khẩu được miễn thuế lần đầu nêu tại Khoản này thì không được miễn thuế nhập khẩu theo hướng dẫn tại các Khoản khác Điều này.”
Theo đó, doanh nghiệp sẽ được hưởng ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế – không phải chịu thuế đối với hàng hóa đáp ứng điều kiện trên.
5.4. Ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế về tiền thuê đất, thuê mặt nước
Căn cứ theo Điều 19 Nghị định số 46/2014/NĐ-CP quy định về thu tiền thuê đất, thuê mặt nước như sau:
“1. Miễn tiền thuê đất, thuê mặt nước cho cả thời hạn thuê trong các trường hợp sau:
- a) Dự án đầu tư thuộc lĩnh vực đặc biệt ưu đãi đầu tư được đầu tư tại địa bàn kinh tế – xã hội đặc biệt khó khăn.
- Việc miễn tiền thuê đất đối với dự án sử dụng đất xây dựng công trình công cộng có mục đích kinh doanh (xã hội hóa) thuộc lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường thực hiện theo quy định của Chính phủ về chính sách khuyến khích xã hội hóa đối với các hoạt động trong lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường..”
Như vậy, doanh nghiệp có thể được miễn tiền thuê đất, thuê mặt nước nếu thuộc trường hợp trên
5.5. Ưu đãi khác
Ưu đãi đầu tư vào lĩnh vực văn hóa, xã hội, và y tế là các biện pháp được thiết kế nhằm thu hút và khuyến khích doanh nghiệp tham gia vào các dự án có ý nghĩa xã hội, góp phần vào sự phát triển bền vững của cộng đồng và xã hội. Các ưu đãi khác thường bao gồm:
- Hỗ trợ Tài chính: Cung cấp vốn vay ưu đãi từ các quỹ đầu tư phát triển, ngân hàng phát triển và các tổ chức tài chính khác. Hỗ trợ tài chính cho các dự án nghiên cứu và phát triển (R&D) trong các lĩnh vực này.
- Hỗ trợ Kỹ thuật và Đào tạo: Cung cấp các chương trình đào tạo, tập huấn để nâng cao kỹ năng cho người lao động trong các lĩnh vực văn hóa, xã hội và y tế. Hỗ trợ kỹ thuật và tư vấn về công nghệ mới, quy trình quản lý hiện đại cho các dự án đầu tư.
Các ưu đãi này không chỉ thúc đẩy sự tham gia của doanh nghiệp vào các lĩnh vực văn hóa, xã hội, y tế mà còn góp phần vào việc tạo ra các giá trị xã hội, cải thiện chất lượng cuộc sống, và phát triển bền vững.
6. Sự cần thiết sử dụng dịch vụ luật sư tư vấn ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế
Trong bối cảnh nền kinh tế ngày càng hội nhập và phát triển, việc đầu tư vào các lĩnh vực văn hóa, xã hội, và y tế đang nhận được sự quan tâm lớn từ cộng đồng doanh nghiệp. Để tận dụng tốt nhất các ưu đãi đầu tư cũng như đảm bảo quyền lợi và tuân thủ pháp luật, việc sử dụng dịch vụ tư vấn của luật sư trở nên vô cùng cần thiết. Dưới đây là một số lý do chính:
- Hiểu Biết Sâu sắc về Pháp Luật và Chính Sách: Luật sư chuyên về đầu tư có kiến thức sâu rộng và cập nhật về các quy định pháp lý, chính sách ưu đãi đầu tư cụ thể trong lĩnh vực văn hóa, xã hội và y tế. Họ có thể giúp doanh nghiệp hiểu rõ các điều kiện, quy định pháp lý liên quan đến việc tiếp cận ưu đãi đầu tư.
- Tư Vấn và Soạn Thảo Hồ Sơ Đầu Tư: Các luật sư có kinh nghiệm sẽ hỗ trợ doanh nghiệp trong việc soạn thảo hồ sơ đầu tư, đề xuất dự án, và các tài liệu liên quan khác để đảm bảo chúng tuân thủ quy định và tối đa hóa khả năng được hưởng ưu đãi.
- Đại Diện Đàm Phán và Ký Kết Hợp Đồng: Trong quá trình đàm phán với cơ quan nhà nước hoặc đối tác đầu tư, luật sư có thể đại diện cho doanh nghiệp để đảm bảo quyền lợi và nghĩa vụ của doanh nghiệp được bảo vệ trong các hợp đồng và thỏa thuận.
- Giải Quyết Các Vấn Đề Pháp Lý Phát Sinh: Trong quá trình thực hiện dự án, có thể phát sinh nhiều vấn đề pháp lý liên quan đến ưu đãi đầu tư, bản quyền, bảo hộ sở hữu trí tuệ, tranh chấp lao động,… Luật sư sẽ tư vấn và hỗ trợ giải quyết những vấn đề này một cách hiệu quả.
- Phòng Ngừa Rủi Ro Pháp Lý: Luật sư không chỉ giải quyết vấn đề khi chúng đã xảy ra mà còn giúp doanh nghiệp phòng ngừa rủi ro pháp lý từ trước, qua đó giảm thiểu nguy cơ phát sinh tranh chấp hoặc vi phạm pháp luật.
- Tối Ưu Hóa Lợi Ích Kinh Tế: Với sự hỗ trợ của luật sư, doanh nghiệp có thể tối ưu hóa lợi ích kinh tế từ việc được hưởng ưu đãi đầu tư, đồng thời giảm thiểu chi phí pháp lý, thuế và các khoản phí không cần thiết.
Trong tổng thể, việc sử dụng dịch vụ tư vấn của luật sư về ưu đãi đầu tư lĩnh vực văn hóa, xã hội, y tế không chỉ giúp doanh nghiệp tiếp cận được với các ưu đãi đầu tư một cách hiệu quả mà còn đảm bảo hoạt động kinh doanh tuân thủ pháp luật, tránh rủi ro và tranh chấp, từ đó góp phần vào sự thành công và phát triển bền vững của dự án.
• Thành viên Đoàn Luật sư TP. Hà Nội và Liên đoàn Luật sư Việt Nam
• Cử nhân luật Đại học Luật Hà Nội
• Lĩnh vực hành nghề chính:
* Tư vấn pháp luật: Doanh nghiệp, Đầu tư, Xây dựng, Thương mại, Lao động, Dân sự, Hình sự, Đất đai, Hôn nhân và gia đình
* Tố tụng và giải quyết tranh chấp: Kinh doanh thương mại, Đầu tư, Xây dựng, Lao động, Bảo hiểm, Dân sự, Hình sự, Hành chính, Đất đai, Hôn nhân và gia đình
- Kiện tranh chấp lao động - 23/10/2026
- Kinh doanh dịch vụ mạng xã hội - 23/10/2026
- công ty du lịch lữ hành - 23/10/2026


