Trong bối cảnh toàn cầu hóa và biến đổi khí hậu, Việt Nam đang đứng trước nhu cầu cấp thiết về đầu tư vào lĩnh vực bảo vệ môi trường và xây dựng kết cấu hạ tầng. Bài viết dưới đây của Công ty Luật Thái An nhằm phân tích các ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng, vai trò của chúng trong việc thúc đẩy kinh tế và cải thiện môi trường.
1. Cơ sở pháp lý điều chỉnh vấn đề ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng
Cơ sở pháp lý điều chỉnh vấn đề mức ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng là các văn bản pháp luật sau đây:
- Luật đầu tư năm 2020;
- Nghị định số 31/2021/NĐ-CP ngày 26/3/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư;
- Thông tư 83/2016/TT-BTC hướng dẫn thực hiện ưu đãi đầu tư theo quy định của Luật Đầu tư và Nghị định số 118/2015/NĐ-CP;
- Nghị định 57/2018/NĐ-CP về cơ chế, chính sách khuyến khích doanh nghiệp đầu tư vào nông nghiệp, nông thôn.
- Luật thuế thu nhập doanh nghiệp số 14/2008/QH12 ngày 03/6/2008, Luật sửa đổi, bổ sung một số Điều của Luật thuế thu nhập doanh nghiệp số 32/2013/QH13 ngày 19/6/2013;
- Luật sửa đổi, bổ sung một số Điều của các Luật về thuế số 71/2014/QH13 ngày 26/11/2014;
- Luật thuế xuất khẩu, thuế nhập khẩu số 45/2005/QH11 ngày 14/6/2005;
- Luật thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 ngày 17/6/2010;
- Luật Quản lý thuế số 78/2006/QH11 ngày 29/11/2006, Luật sửa đổi, bổ sung một số Điều của Luật Quản lý thuế số 21/2012/QH13 ngày 20/11/2012;
- Nghị định số 218/2013/NĐ-CP ngày 26/12/2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành Luật thuế TNDN
2. Tổng quan về chính sách ưu đãi đầu tư
Các chính sách ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng ở Việt Nam được xây dựng nhằm khuyến khích doanh nghiệp tham gia vào các dự án bảo vệ môi trường và phát triển hạ tầng. Ưu đãi bao gồm giảm thuế, hỗ trợ tài chính, và hỗ trợ kỹ thuật, mở ra cơ hội cho các nhà đầu tư trong và ngoài nước.
Việc đầu tư vào lĩnh vực bảo vệ môi trường và xây dựng kết cấu hạ tầng không chỉ là trách nhiệm xã hội mà còn mang lại lợi ích kinh tế lâu dài. Các chính sách ưu đãi đầu tư, đặc biệt là ưu đãi thuế xuất nhập khẩu, đóng vai trò quan trọng trong việc thúc đẩy các hoạt động này. Chính phủ và các nhà đầu tư cần tiếp tục hợp tác để tận dụng những cơ hội này, đồng thời đối mặt với thách thức để đảm bảo sự phát triển bền vững.
3. Các ngành nghề được hưởng ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng
Căn cứ Phụ lục II Danh mục ngành, nghề ưu đãi đầu tư ban hành kèm theo Nghị định 31/2021/NĐ-CP, theo đó ngành, nghề ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng bao gồm:
Xây dựng, phát triển hạ tầng cụm công nghiệp.
Xây dựng chung cư cho công nhân làm việc tại các khu công nghiệp, khu chế xuất, khu công nghệ cao, khu kinh tế; xây dựng ký túc xá sinh viên và xây dựng nhà ở cho các đối tượng chính sách xã hội; đầu tư xây dựng các khu đô thị chức năng (bao gồm nhà trẻ, trường học, bệnh viện) phục vụ công nhân.
Xử lý sự cố tràn dầu, khắc phục sự cố sạt lở núi, sạt lở đê, bờ sông, bờ biển, đập, hồ chứa và các sự cố môi trường khác; áp dụng công nghệ giảm thiểu phát thải khí gây hiệu ứng nhà kinh, phá hủy tầng ô-dôn.
Đầu tư kinh doanh trung tâm hội chợ triển lãm hàng hóa, trung tâm logistics, cảng cạn, kho hàng hóa, siêu thị, trung tâm thương mại.
Sản xuất, cung cấp thiết bị quan trắc môi trường, thiết bị xử lý nước thải sinh hoạt tại chỗ, sản phẩm, dịch vụ thân thiện môi trường được chứng nhận Nhãn sinh thái Việt Nam theo quy định của pháp luật về bảo vệ môi trường.
Đầu tư kinh doanh cơ sở ươm tạo công nghệ, cơ sở doanh nghiệp khoa học và công nghệ theo quy định của pháp luật về công nghệ.
Đầu tư kinh doanh trung tâm đối mới sáng tạo, trung tâm nghiên cứu và phát triển.
Xử lý nước thải sinh hoạt tập trung có công suất thiết kế từ 2.500 m3/ngày (24 giờ) trở lên đối với khu vực đô thị từ loại IV trở lên.
Thu gom, vận chuyển, xử lý chất thải rắn thông thường tập trung.
Xử lý chất thải nguy hại, đồng xử lý chất thải nguy hại.
Xử lý, cải tạo các khu vực môi trường bị ô nhiễm tại các khu vực công cộng.
Ứng cứu, xử lý sự cố tràn dầu, sự cố hóa chất và sự cố môi trường khác.
Xây dựng hạ tầng kỹ thuật bảo vệ môi trường các khu công nghiệp, cụm công nghiệp, làng nghề.
Di dời, chuyển đổi hoạt động của cơ sở gây ô nhiễm môi trường nghiêm trọng.
Quan trắc môi trường.
Đầu tư xây dựng nghĩa trang, cơ sở hỏa táng, điện táng.
Giám định thiệt hại về môi trường; giám định sức khỏe môi trường; giám định về môi trường đối với hàng hóa, phế liệu nhập khẩu, máy móc, thiết bị, công nghệ.
Sản xuất ứng dụng sáng chế bảo vệ môi trường được Nhà nước bảo hộ dưới hình thức cấp Bằng độc quyền sáng chế hoặc Bằng độc quyền giải pháp hữu ích.
Sản xuất các sản phẩm thân thiện với môi trường được Bộ Tài nguyên và Môi trường gắn Nhãn xanh Việt Nam; sản phẩm từ hoạt động tái chế, xử lý chất thải rắn của cơ sở xử lý chất thải (sinh hoạt, công nghiệp và chất thải nguy hại).
Sản xuất xăng, nhiên liệu diezen và nhiên liệu sinh học được chứng nhận hợp quy; than sinh học; năng lượng từ sử dụng sức gió, ánh sáng mặt trời, thủy triều, địa nhiệt và các dạng năng lượng tái tạo khác.
Sản xuất, nhập khẩu máy móc, thiết bị, phương tiện chuyên dùng sử dụng trực tiếp trong việc thu gom, vận chuyển, xử lý chất thải; thiết bị quan trắc nước thải và khí thải tự động, liên tục; thiết bị đo đạc, lấy mẫu và phân tích môi trường; sản xuất năng lượng tái tạo; xử lý ô nhiễm môi trường; ứng phó, xử lý sự cố môi trường.
Hoạt động sản xuất, kinh doanh, dịch vụ của cơ sở thân thiện với môi trường được Bộ Tài nguyên và Môi trường chứng nhận nhãn sinh thái.
Sản xuất sản phẩm, thiết bị, công nghệ sử dụng nước tiết kiệm.
4. Danh mục hoạt động bảo vệ môi trường được ưu đãi, hỗ trợ theo pháp luật về môi trường
Đối tượng được ưu đãi, hỗ trợ bao gồm các tổ chức, cá nhân có hoạt động đầu tư công trình bảo vệ môi trường; hoạt động sản xuất, kinh doanh, dịch vụ về bảo vệ môi trường thuộc dự án, ngành, nghề ưu đãi đầu tư được quy định tại Phụ lục XXX ban hành kèm theo Nghị định 08/2022/NĐ-CP.
Cụ thể danh mục hoạt động bảo vệ môi trường được ưu đãi, hỗ trợ như sau:
Dự án đầu tư thuộc ngành, nghề thu gom, xử lý, tái chế hoặc tái sử dụng chất thải bao gồm:
- Xử lý và tiêu hủy chất thải rắn (rác thải);
- Thu gom chất thải rắn (rác thải);
- Thu gom, xử lý nước thải;
- Tái chế hoặc tái sử dụng chất thải.
Doanh nghiệp sản xuất, cung cấp công nghệ, thiết bị, sản phẩm và dịch vụ phục vụ các yêu cầu về bảo vệ môi trường, bao gồm:
- Cung cấp công nghệ xử lý chất thải kết hợp thu hồi năng lượng, công nghệ tiết kiệm năng lượng được đánh giá hoặc thẩm định hoặc có ý kiến theo quy định của pháp luật về chuyển giao công nghệ;
- Cung cấp dịch vụ xử lý nước thải sinh hoạt; đồng xử lý chất thải rắn sinh hoạt; dịch vụ quan trắc môi trường xung quanh;
- Sản xuất năng lượng sạch; năng lượng tái tạo; thiết bị quan trắc môi trường;
- Sản xuất, cung cấp thiết bị xử lý nước thải sinh hoạt tại chỗ cho cơ sở sản xuất, kinh doanh quy mô hộ gia đình; sản phẩm, dịch vụ thân thiện môi trường được Bộ Tài nguyên và Môi trường chứng nhận Nhãn sinh thái Việt Nam;
- Sản phẩm được sản xuất từ hoạt động tái chế, xử lý chất thải đáp ứng các quy định của pháp luật chất lượng sản phẩm hàng hóa;
- Sản xuất phương tiện giao thông công cộng, trừ phương tiện giao thông công cộng sử dụng dầu; sản xuất phương tiện giao thông sử dụng điện, năng lượng tái tạo, mức tiêu hao nhiên liệu thấp, phát thải thấp hoặc không phát thải; dịch vụ vận tải công cộng sử dụng năng lượng điện, nhiên liệu sạch, nhiên liệu tái tạo.
Hoạt động bảo vệ môi trường không phải là hoạt động đầu tư kinh doanh, bao gồm:
- Đổi mới công nghệ, cải tạo, nâng cấp công trình xử lý chất thải để thực hiện lộ trình do cơ quan nhà nước có thẩm quyền ban hành theo quy định của pháp luật về bảo vệ môi trường;…
- Di dời hộ gia đình ra khỏi khu sản xuất, kinh doanh, dịch vụ tập trung, cụm công nghiệp;
- Di dời cơ sở đang hoạt động để đáp ứng khoảng cách an toàn về môi trường hoặc để thực hiện lộ trình do cơ quan nhà nước có thẩm quyền ban hành theo quy định của pháp luật về bảo vệ môi trường;
- Đầu tư phát triển vốn tự nhiên có khả năng tái tạo, cung cấp dịch vụ hệ sinh thái tự nhiên; bảo vệ di sản thiên nhiên;
- Nghiên cứu, phát triển hệ thống thu gom và xử lý rác thải nhựa trôi nổi trên biển và đại dương;
- Xử lý, cải tạo môi trường bãi chôn lấp chất thải rắn sinh hoạt.
(Khoản 1 Điều 131 Nghị định 08/2022/NĐ-CP)
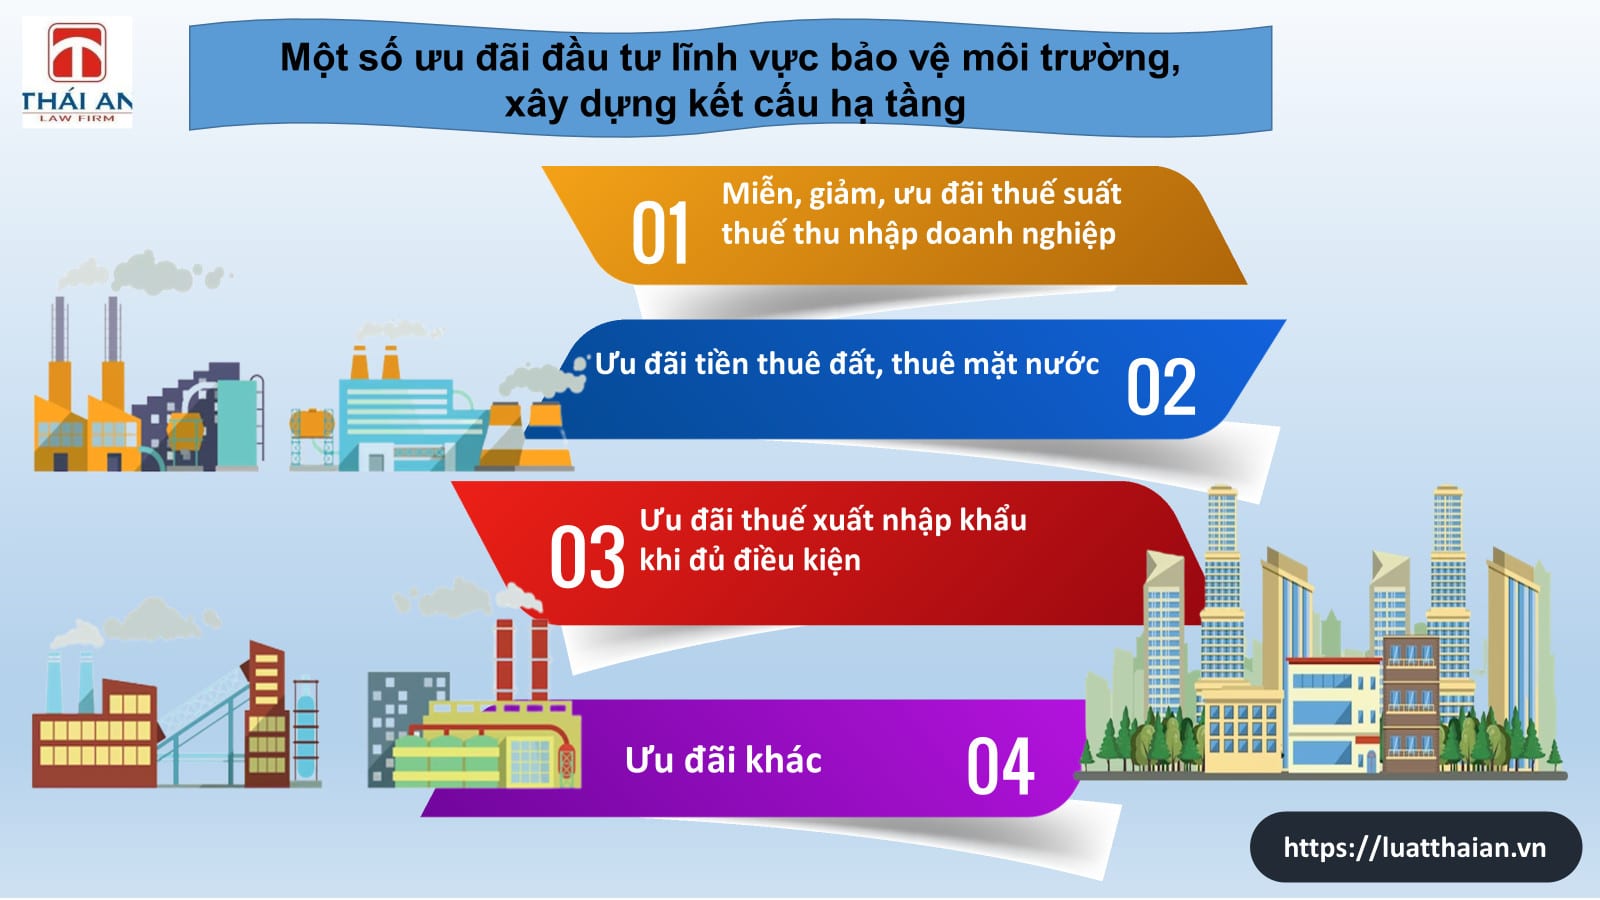
5. Một số ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng
5.1. Ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng về thuế thu nhập doanh nghiệp
Nghị định số 218/2013/NĐ-CP ngày 26/12/2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành Luật thuế TNDN có quy định:
Khoản 1 Điều 15, Khoản 1 Điều 16 quy định:
“Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới thuộc các lĩnh vực: sản xuất năng lượng tái tạo, năng lượng sạch, năng lượng từ việc tiêu hủy chất thải”; “Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới thuộc lĩnh vực bảo vệ môi trường, bao gồm: sản xuất thiết bị xử lý ô nhiễm môi trường, thiết bị quan trắc và phân tích môi trường; xử lý ô nhiễm và bảo vệ môi trường; thu gom, xử lý nước thải, khí thải, chất thải rắn; tái chế, tái sử dụng chất thải” được áp dụng thuế suất thuế TNDN 10% trong thời hạn 15 năm, miễn thuế 4 năm, giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
Khoản 2, Điều 15 quy định:
“Phần thu nhập của doanh nghiệp từ thực hiện hoạt động xã hội hoá (XHH) trong lĩnh vực giáo dục – đào tạo, dạy nghề, y tế, văn hoá, thể thao và môi trường” được áp dụng thuế suất 10%. Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới thuộc lĩnh vực xã hội hóa (XHH) tại địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn được miễn thuế 4 năm, giảm 50% số thuế phải nộp trong 9 năm tiếp theo (Khoản 1 Điều 16).
Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới trong lĩnh vực XHH tại địa bàn không thuộc danh mục địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn được miễn thuế 4 năm, giảm 50% số thuế phải nộp trong 5 năm tiếp theo (Khoản 2 Điều 16).
Doanh nghiệp thực hiện dự án đầu tư trong lĩnh vực XHH mở rộng quy mô sản xuất, nâng cao công suất, đổi mới công nghệ sản xuất đáp ứng tiêu chí đầu tư mở rộng theo quy định thì được lựa chọn hưởng ưu đãi thuế theo dự án đang hoạt động cho thời gian còn lại (nếu có) hoặc được miễn thuế, giảm thuế đối với phần thu nhập tăng thêm do đầu tư mở rộng mang lại (Khoản 5 Điều 16).
- Điểm a, khoản 1, Điều 15 và điểm a, khoản 1, Điều 16 quy định: Thu nhập của doanh nghiệp thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, khu kinh tế, khu công nghệ cao được áp dụng thuế suất 10% trong 15 năm, miễn thuế 4 năm, giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
- Điểm a, khoản 3, Điều 15 và điểm a, khoản 3, Điều 16, Nghị định số 218/2013/NĐ-CP quy định: Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế – xã hội khó khăn được áp dụng thuế suất 20% trong 10 năm, miễn thuế 2 năm, giảm 50% số thuế phải nộp trong 4 năm tiếp theo.
- Khoản 3 Điều 16 Nghị định số 218/2013/NĐ-CP quy định: Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại khu công nghiệp (trừ khu công nghiệp nằm trên địa bàn có điều kiện – kinh tế xã hội thuận lợi) được miễn thuế 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo.
- Khoản 3 Điều 19 quy định: “Trong cùng một thời gian, nếu doanh nghiệp được hưởng nhiều mức ưu đãi thuế khác nhau đối với cùng một khoản thu nhập thì doanh nghiệp được lựa chọn áp dụng mức ưu đãi thuế có lợi nhất”.
- Khoản 5 Điều 15 quy định: “Đối với dự án thuộc đối tượng ưu đãi thuế quy định tại Điểm b, c Khoản 1 Điều này có quy mô lớn và công nghệ cao hoặc mới cần đặc biệt thu hút đầu tư thì thời gian áp dụng thuế suất ưu đãi có thể kéo dài thêm nhưng tổng thời gian áp dụng thuế suất 10% không quá 30 năm”.
Căn cứ các quy định nêu trên, trường hợp doanh nghiệp đầu tư lĩnh vực môi trường, xây dựng kết cấu hạ tầng nếu đáp ứng các điều kiện ưu đãi theo quy định thì được hưởng ưu đãi thuế theo các quy định của pháp luật về thuế (tùy lĩnh vực, địa bàn) như nêu trên. Trường hợp doanh nghiệp được hưởng nhiều mức ưu đãi thuế khác nhau đối với cùng một khoản thu nhập thì doanh nghiệp được lựa chọn áp dụng mức ưu đãi thuế có lợi nhất.
Đối với các dự án có quy mô lớn và công nghệ cao hoặc mới cần đặc biệt thu hút đầu tư thì thời gian áp dụng thuế suất ưu đãi có thể kéo dài thêm nhưng tổng thời gian áp dụng thuế suất 10% không quá 30 năm.
5.2. Thời hạn áp dụng thuế suất ưu đãi đối với dự án bảo vệ môi trường trong bao lâu?
Theo khoản 6 Điều Điều 15 Nghị định 218/2013/NĐ-CP quy định về thời hạn áp dụng thuế suất ưu đãi như sau:
Thời gian áp dụng thuế suất ưu đãi quy định tại Điều này được tính liên tục từ năm đầu tiên doanh nghiệp có doanh thu từ dự án đầu tư mới; đối với doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao được tính từ ngày được công nhận là doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao; đối với dự án ứng dụng công nghệ cao được tính từ ngày được cấp giấy chứng nhận dự án ứng dụng công nghệ cao.
5.3. Ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng về thuế xuất nhập khẩu
Căn cứ Điều 16 Luật thuế xuất nhập khẩu năm 2016 quy định về các đối tượng được miễn thuế gồm:
“1. Hàng hóa xuất khẩu, nhập khẩu của tổ chức, cá nhân nước ngoài được hưởng quyền ưu đãi, miễn trừ tại Việt Nam trong định mức phù hợp với Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên; hàng hóa trong tiêu chuẩn hành lý miễn thuế của người xuất cảnh, nhập cảnh; hàng hóa nhập khẩu để bán tại cửa hàng miễn thuế.
11. Hàng hóa nhập khẩu để tạo tài sản cố định của đối tượng được hưởng ưu đãi đầu tư theo quy định của pháp luật về đầu tư, bao gồm:
a) Máy móc, thiết bị; linh kiện, chi tiết, bộ phận rời, phụ tùng để lắp ráp đồng bộ hoặc sử dụng đồng bộ với máy móc, thiết bị; nguyên liệu, vật tư dùng để chế tạo máy móc, thiết bị hoặc để chế tạo linh kiện, chi tiết, bộ phận rời, phụ tùng của máy móc, thiết bị;
b) Phương tiện vận tải chuyên dùng trong dây chuyền công nghệ sử dụng trực tiếp cho hoạt động sản xuất của dự án;
c) Vật tư xây dựng trong nước chưa sản xuất được.
Việc miễn thuế nhập khẩu đối với hàng hóa nhập khẩu quy định tại khoản này được áp dụng cho cả dự án đầu tư mới và dự án đầu tư mở rộng.
19. Hàng hóa xuất khẩu, nhập khẩu để bảo vệ môi trường, bao gồm:
a) Máy móc, thiết bị, phương tiện, dụng cụ, vật tư chuyên dùng nhập khẩu trong nước chưa sản xuất được để thu gom, vận chuyển, xử lý, chế biến nước thải, rác thải, khí thải, quan trắc và phân tích môi trường, sản xuất năng lượng tái tạo; xử lý ô nhiễm môi trường, ứng phó, xử lý sự cố môi trường;
b) Sản phẩm xuất khẩu được sản xuất từ hoạt động tái chế, xử lý chất thải.”
Như vậy, doanh nghiệp đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng sẽ được miễn thuế xuất khẩu, nhập khẩu khi thuộc các trường hợp trên.
Người nộp thuế thực hiện thông báo hàng hóa miễn thuế dự kiến nhập khẩu với cơ quan hải quan.
5.3. Ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng về tiền thuê đất, thuê mặt nước
Doanh nghiệp đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng sẽ được miễn tiền thuê đất, thuê mặt nước khi thuộc các trường hợp các trường hợp sau:
“Điều 19. Miễn tiền thuê đất, thuê mặt nước
1. Miễn tiền thuê đất, thuê mặt nước cho cả thời hạn thuê trong các trường hợp sau:
a) Dự án đầu tư thuộc lĩnh vực đặc biệt ưu đãi đầu tư được đầu tư tại địa bàn kinh tế – xã hội đặc biệt khó khăn.
b) Dự án sử dụng đất xây dựng nhà ở cho công nhân của các khu công nghiệp theo dự án được cấp có thẩm quyền phê duyệt, chủ đầu tư không được tính chi phí về tiền thuê đất vào giá cho thuê nhà.
…
đ) Đất xây dựng công trình sự nghiệp của các tổ chức sự nghiệp công; đất xây dựng cơ sở nghiên cứu khoa học của doanh nghiệp khoa học và công nghệ nếu đáp ứng được các điều kiện liên quan (nếu có) bao gồm: Đất xây dựng phòng thí nghiệm, đất xây dựng cơ sở ươm tạo công nghệ và ươm tạo doanh nghiệp khoa học và công nghệ, đất xây dựng cơ sở thực nghiệm, đất xây dựng cơ sở sản xuất thử nghiệm.
e) Đất xây dựng cơ sở, công trình cung cấp dịch vụ hàng không trừ đất xây dựng cơ sở, công trình phục vụ kinh doanh dịch vụ hàng không.
h) Đất để xây dựng trạm bảo dưỡng, sửa chữa, bãi đỗ xe (bao gồm cả khu bán vé, khu quản lý điều hành, khu phục vụ công cộng) phục vụ cho hoạt động vận tải hành khách công cộng theo quy định của pháp luật về vận tải giao thông đường bộ.
i) Đất xây dựng công trình cấp nước bao gồm: Công trình khai thác, xử lý nước, đường ống và công trình trên mạng lưới đường ống cấp nước và các công trình hỗ trợ quản lý, vận hành hệ thống cấp nước (nhà hành chính, nhà quản lý, điều hành, nhà xưởng, kho bãi vật tư, thiết bị).
k) Đất xây dựng kết cấu hạ tầng sử dụng chung trong khu công nghiệp, cụm công nghiệp, khu chế xuất theo quy hoạch được cấp có thẩm quyền phê duyệt quy định tại Khoản 2 Điều 149 Luật Đất đai.”
Như vậy, tùy vào hạng mục đầu tư cụ thể mà nhà đầu tư có thể được hưởng chế độ ưu đãi khác nhau.
5.4. Một số ưu đãi khác
Một số ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng khác mà nhà đầu tư có thể có được bao gồm:
- Hỗ trợ tài chính: Tiếp cận với các quỹ đầu tư xanh, quỹ phát triển bền vững với lãi suất ưu đãi để khuyến khích các hoạt động đầu tư vào lĩnh vực bảo vệ môi trường. Cơ hội nhận được hỗ trợ tài chính từ các tổ chức quốc tế và chính phủ cho các dự án có ảnh hưởng tích cực đến môi trường.
- Hỗ trợ kỹ thuật: Tư vấn và hỗ trợ kỹ thuật từ các chuyên gia hàng đầu trong nước và quốc tế để triển khai các dự án bảo vệ môi trường hiệu quả và bền vững.
- Tiếp cận thị trường: Ưu tiên trong việc tham gia vào các dự án chính phủ và các dự án công cộng liên quan đến kết cấu hạ tầng và bảo vệ môi trường. Khả năng tiếp cận rộng rãi hơn đến thị trường thông qua các chính sách khuyến khích sử dụng sản phẩm và dịch vụ thân thiện với môi trường.
6. Thủ tục áp dụng ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng
Căn cứ Điều 17 Luật Đầu tư năm 2020 quy định về thủ tục áp dụng ưu đãi đầu tư như sau:
“Căn cứ đối tượng quy định tại khoản 2 Điều 15 của Luật này, văn bản chấp thuận chủ trương đầu tư (nếu có), Giấy chứng nhận đăng ký đầu tư (nếu có), quy định khác của pháp luật có liên quan, nhà đầu tư tự xác định ưu đãi đầu tư và thực hiện thủ tục hưởng ưu đãi đầu tư tại cơ quan thuế, cơ quan tài chính, cơ quan hải quan và cơ quan khác có thẩm quyền tương ứng với từng loại ưu đãi đầu tư.”
7. Sự cần thiết sử dụng dịch vụ luật sư tư vấn ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng
Trong bối cảnh pháp luật và chính sách đầu tư liên tục thay đổi, nhu cầu sử dụng dịch vụ luật sư tư vấn trở nên cấp thiết, đặc biệt trong lĩnh vực đầu tư bảo vệ môi trường và xây dựng kết cấu hạ tầng. Việc này đảm bảo rằng các nhà đầu tư tuân thủ đúng pháp luật, tận dụng tối đa các ưu đãi và giảm thiểu rủi ro pháp lý.
Những lợi ích chính khi sử dụng dịch vụ luật sư tư vấn pháp luật bao gồm:
- Phổ biến và giáo dục pháp luật: Tư vấn luật giúp phổ biến kiến thức pháp luật, từ đó giúp doanh nghiệp hiểu rõ hơn về quyền lợi và nghĩa vụ pháp lý của mình.
- Nâng cao hiểu biết pháp luật, tận dụng chính sách ưu đãi đầu tư: Tư vấn giúp nâng cao hiểu biết về pháp luật cho người được tư vấn, từ đó giúp họ giải quyết các vấn đề pháp lý một cách hiệu quả hơn. Luật sư có thể hỗ trợ doanh nghiệp trong việc xác định và tận dụng các ưu đãi đầu tư hiệu quả. Họ cung cấp lời khuyên chính xác về các chính sách thuế, ưu đãi tài chính, và các yếu tố pháp lý khác, giúp tối ưu hóa lợi ích kinh tế.
- Phòng tránh, giảm thiểu tranh chấp: Tư vấn pháp luật giúp giảm thiểu các vấn đề tranh chấp, giảm tình trạng khiếu kiện và giúp doanh nghiệp hoạt động trong khuôn khổ pháp lý an toàn.
- Hỗ trợ giải quyết tranh chấp: Trong quá trình đầu tư, có thể phát sinh các tranh chấp pháp lý. Dịch vụ luật sư giúp phòng tránh các rủi ro pháp lý và cung cấp giải pháp hiệu quả khi có tranh chấp xảy ra.
- Quyết định kinh doanh nhanh chóng và an toàn: Việc tư vấn từ luật sư giúp doanh nghiệp đưa ra quyết định kinh doanh nhanh chóng và an toàn hơn.
Như vậy, việc có sự hỗ trợ từ luật sư sẽ giúp doanh nghiệp điều hướng qua các thách thức pháp lý, đảm bảo tuân thủ pháp luật trong quá trình hoạt động và không bỏ lỡ các ưu đãi đầu tư lĩnh vực bảo vệ môi trường, xây dựng kết cấu hạ tầng.
Sự hỗ trợ của luật sư tư vấn là không thể thiếu trong quá trình đầu tư vào lĩnh vực bảo vệ môi trường và xây dựng kết cấu hạ tầng. Họ không chỉ giúp doanh nghiệp hiểu rõ về pháp luật và tận dụng ưu đãi, mà còn giúp giảm thiểu rủi ro và thúc đẩy sự thành công của dự án.
• Thành viên Đoàn Luật sư TP. Hà Nội và Liên đoàn Luật sư Việt Nam
• Cử nhân luật Đại học Luật Hà Nội
• Lĩnh vực hành nghề chính:
* Tư vấn pháp luật: Doanh nghiệp, Đầu tư, Xây dựng, Thương mại, Lao động, Dân sự, Hình sự, Đất đai, Hôn nhân và gia đình
* Tố tụng và giải quyết tranh chấp: Kinh doanh thương mại, Đầu tư, Xây dựng, Lao động, Bảo hiểm, Dân sự, Hình sự, Hành chính, Đất đai, Hôn nhân và gia đình
- Kiện tranh chấp lao động - 23/10/2026
- Kinh doanh dịch vụ mạng xã hội - 23/10/2026
- công ty du lịch lữ hành - 23/10/2026


